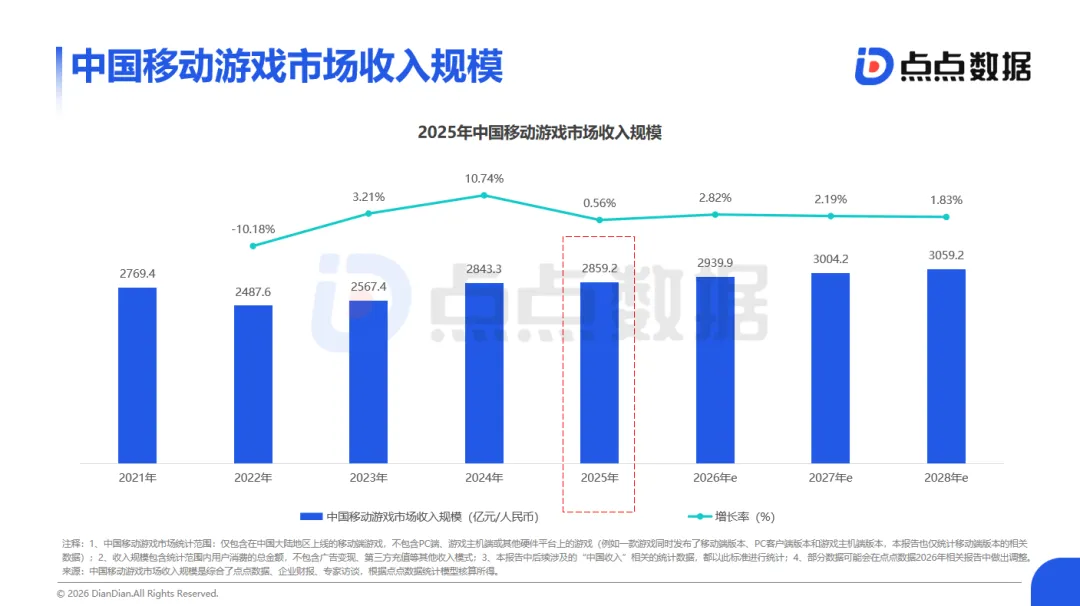
2025年对于全球移动游戏行业而言,是充满挑战与变局的一年。根据最新测算,中国移动游戏市场收入虽然达到2859.2亿元,但增长率仅为0.56%,这意味着行业已正式迈入存量博弈阶段。与此同时,海外市场也维持着低位增长。然而,在整体大盘趋稳的表象下,女性玩家的强势崛起、小游戏与APP的战略协同,以及像燕云十六声这样凭借差异化定位突围的产品,正在重塑市场格局。本期白皮书将带您深度复盘全球手游市场的现状与未来趋势。
中国手游市场:从“复苏焦虑”走向“战略蛰伏”
2025年的数据为行业敲响了警钟:2859.2亿元的市场规模背后,是微乎其微的增长幅度。这标志着中国移动游戏市场已彻底告别了狂飙突进的时代,进入了以存量竞争为核心的“新常态”。这种停滞并非简单的周期性波动,而是深层次的结构性瓶颈所致。
回顾过去十年,端游IP移植、二次元爆发以及开放世界技术带来的红利已基本消耗殆尽。经过多年市场教育的玩家,对于“换皮”游戏的容忍度降至冰点,审美疲劳日益严重。因此,行业情绪也从盼望“复苏”转变为冷静接受“平台期”。厂商们的战略重心不得不从追求规模扩张,转向通过精细化运营来捍卫现有份额。未来的破局点,或许将依赖于AI技术带来的交互革命,或是VR/AR硬件成熟后的体验重构。
“她经济”爆发:女性玩家成为市场新主力
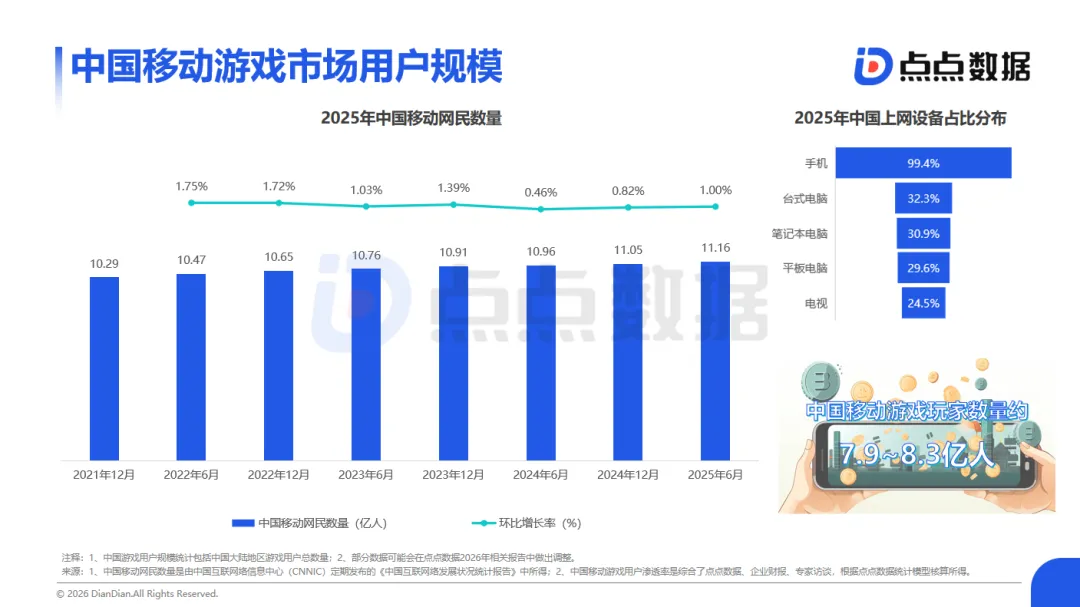
根据相关统计报告,截至2025年6月,中国移动网民规模已达11.16亿。其中最引人注目的变化在于游戏用户性别的构成:女性在网络游戏用户中的占比已提升至48.0%,上升趋势极为显著。特别是在手机游戏领域,女性玩家已然成为不可忽视的主力军。
观察市场表现可以发现,除了《恋与深空》、《光与夜之恋》等垂直类女性向产品外,移动游戏玩法的整体轻度化趋势也是推动女性用户增长的关键因素。这一庞大的增量群体,正在倒逼市场进行新一轮的拓展与创新。
新品突围艰难,资本市场预期转冷
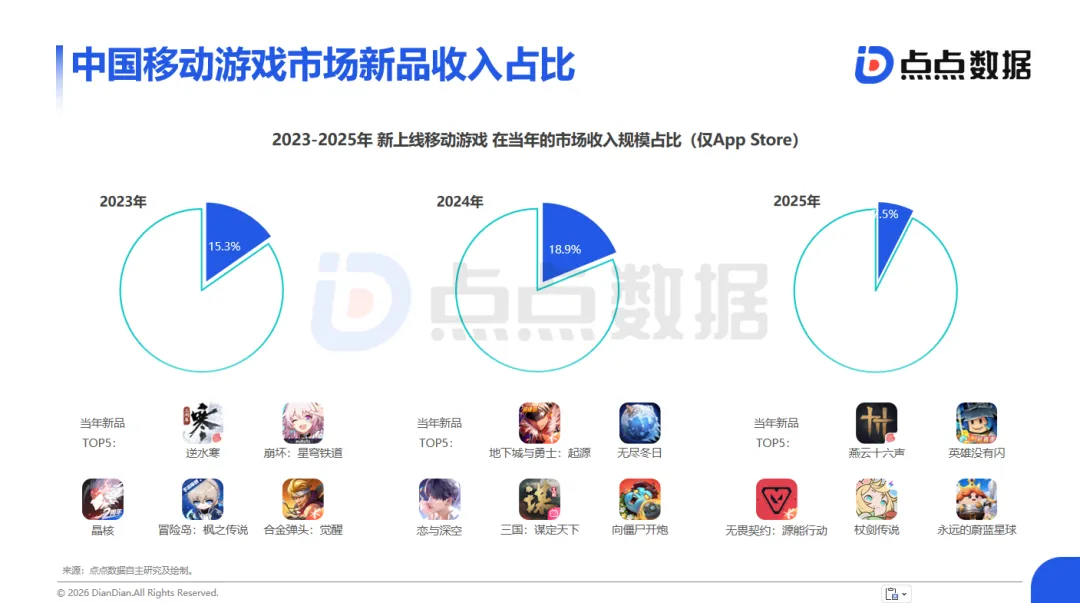
2025年,新上线手游的收入占比从18.9%断崖式下跌至7.3%。这一数据无疑给资本市场泼了一盆冷水,新游不再被视为短期的财务增长引擎。
高昂的研发与营销成本,使得厂商在立项时变得极度保守。与其冒险探索未知领域,不如在已验证的成功公式内进行微调。然而,用户对范式化内容的厌倦,导致缺乏颠覆性体验的产品难以激起付费浪潮。大量中等规模的新游既无法对标顶级大作的品质,又缺乏独特的创意,最终只能在激烈的流量争夺中黯然退场。
海外市场格局:iOS生态回暖与IP霸权
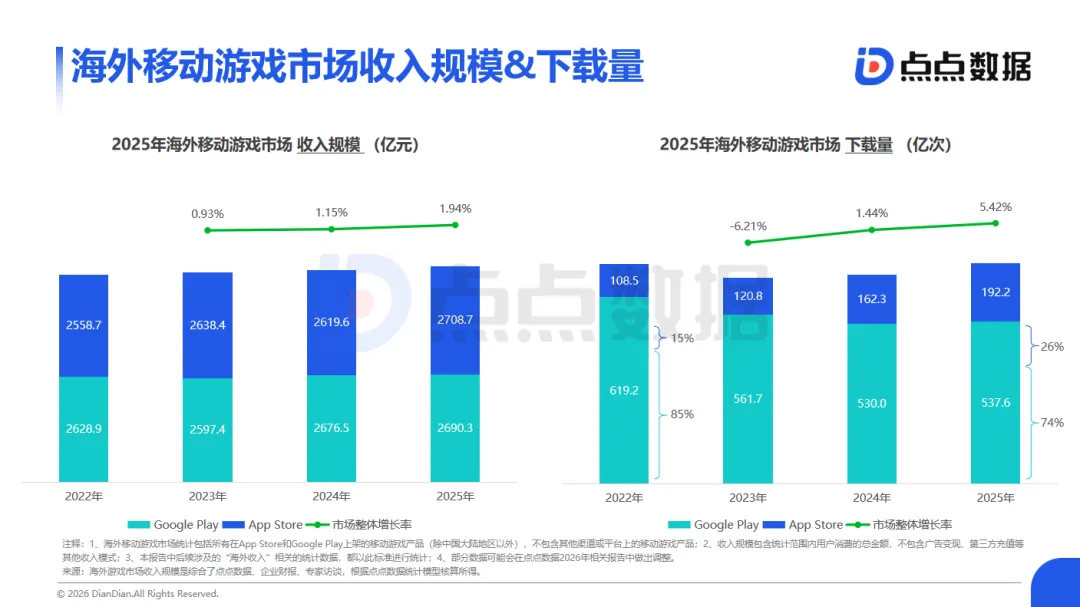
放眼海外,2025年移动游戏市场收入增速维持在1%-2%的低位区间。值得关注的是双平台下载量的消长:Google Play的份额缩减,而App Store则攀升至26%。这表明高价值用户正加速向iOS生态聚集,这可能与隐私政策调整及设备升级有关。对于出海厂商而言,提升在App Store的精细化运营与推荐权重,已成为与买量投放同等重要的战略任务。
原创缺位,IP成为避险资产
与2024年原创大作频出的盛况不同,2025年的海外新品头部阵营显得更为“收敛”。榜单上的成功产品,大多是对成熟商业模型的优化,或是经典游戏IP的改编与重启。
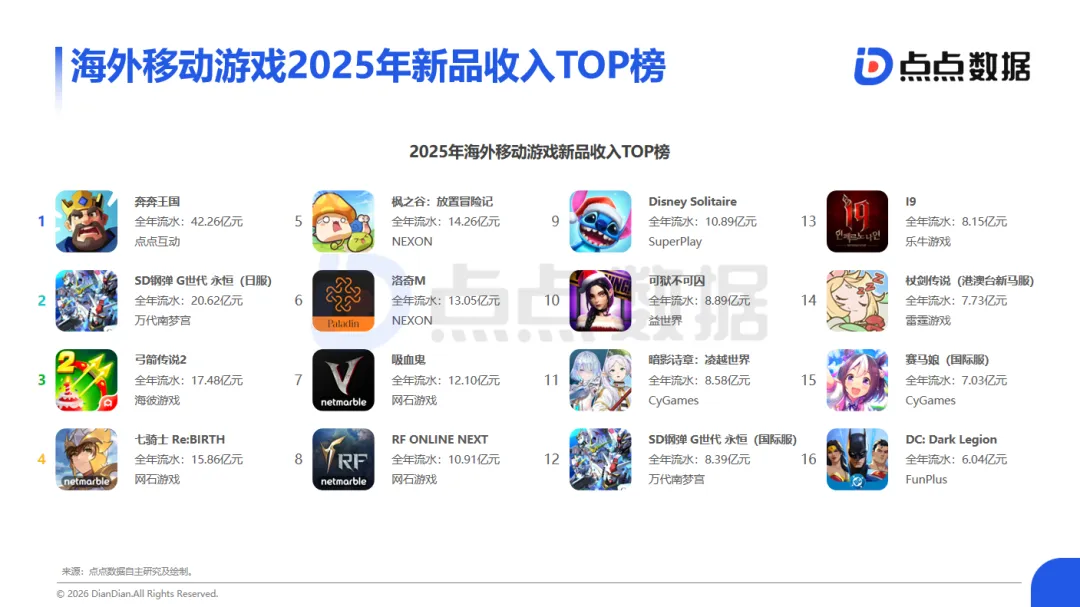
在获客成本居高不下的环境下,“IP情怀”成为了对冲市场不确定性的核心资产。新品不再被要求凭空创造世界,而是被期望能安全、高效地承接现有粉丝的情感,满足已被验证的市场需求。
美日占据半壁江山,港台战略地位稳固
从区域分布来看,美国与日本市场合计占据了全球超过50%的份额,仍是含金量最高的战略高地。
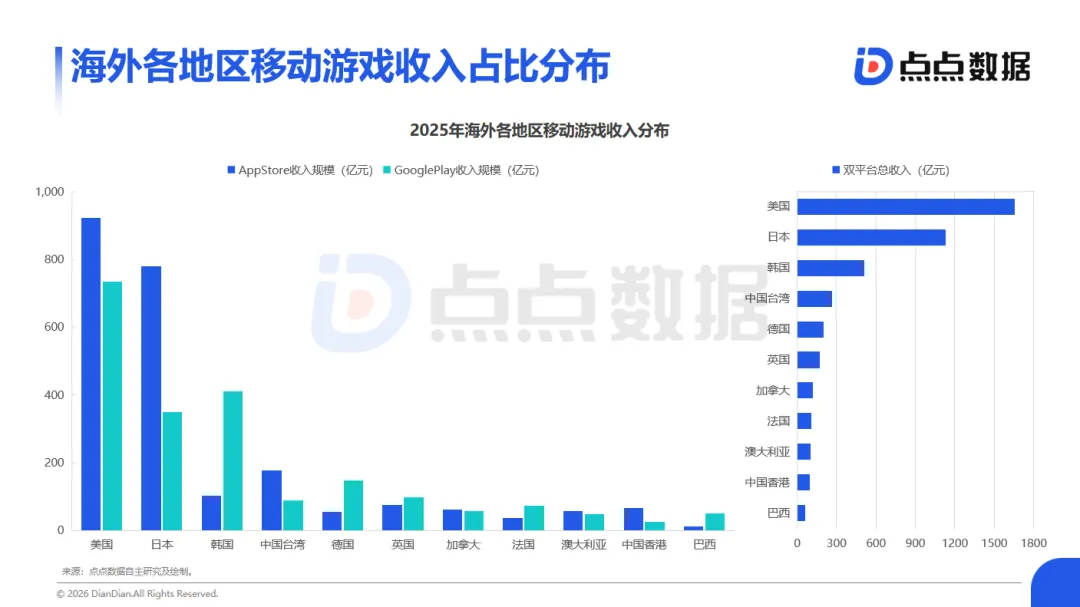
值得一提的是,中国香港与中国台湾地区连续两年稳居TOP10,巩固了其作为中国厂商出海“桥头堡”的地位。相比之下,欧洲市场虽然规模可观,但由于本地化难度大、买量成本高,目前仍难以成为出海的主要发力点。
典型案例深度解析:产品与企业的破局之道
燕云十六声的逆袭:从争议到全球破圈
作为一款聚焦五代十国至宋初历史背景的武侠开放世界游戏,燕云十六声自诞生起就伴随着巨大的争议。上线初期,无论是题材的全球普适性,还是早期的美术形象,都曾引发舆论的质疑,甚至被调侃为“村口黄毛”。
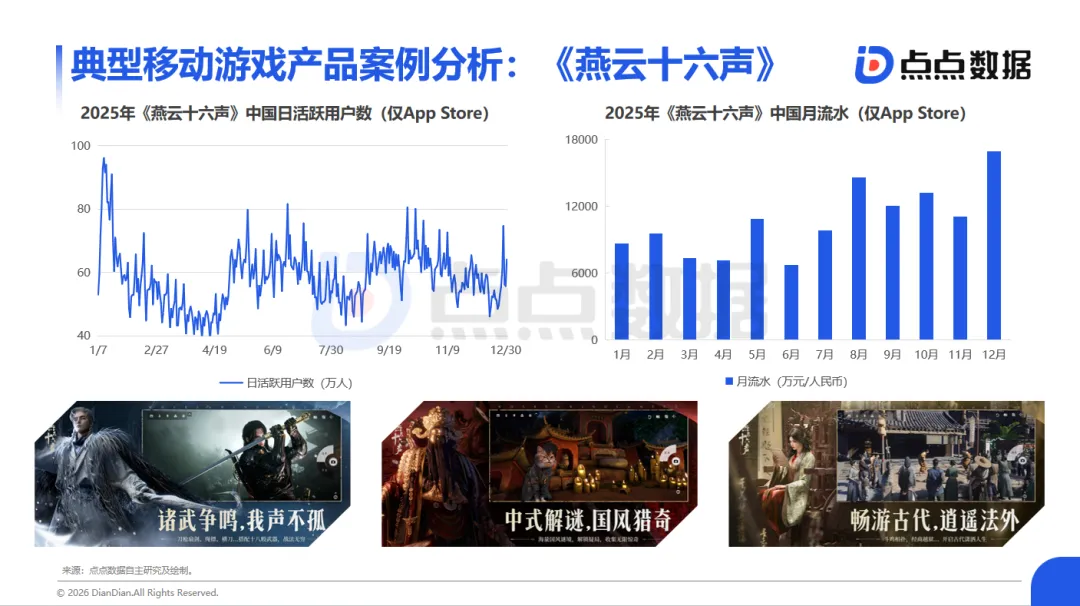
然而,凭借扎实的内容打磨,该作实现了口碑的惊天逆转。游戏不仅在国内迅速积累了数千万玩家,其全球版本更是在未开放国区的情况下,横扫欧美多地畅销榜。这一案例生动地证明,只要品质过硬,差异化的东方武侠文化同样具备跨越国界的穿透力。
心动网络:理想主义者的长线定力
心动网络展示了另一种生存哲学。在外界看来,他们似乎总是“不着急”,不盲目追逐风口,而是坚持扶持独立游戏与买断制手游。这种基于TapTap“零分成”模式建立的生态,让心动不必为了短期营收扭曲游戏设计。
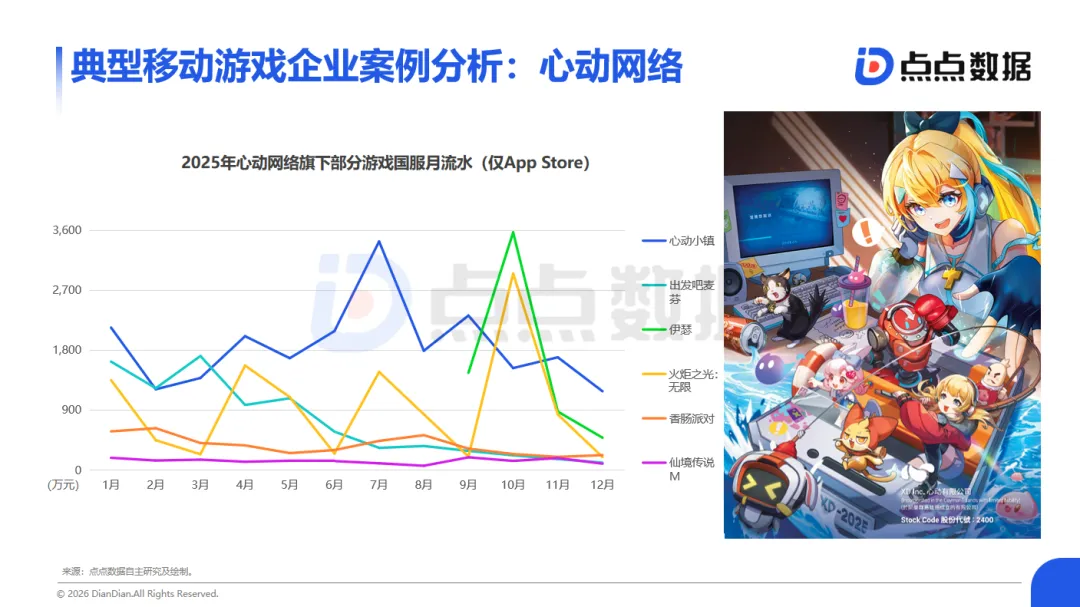
近年来,《出发吧麦芬》、《心动小镇》等产品的接连成功,证明了这种聚焦“长青化”的战略已进入收获期。这种为了构建健康生态而牺牲短期利益的坚持,成为了心动抵御市场诱惑的最强底气。
未来趋势前瞻:多端协同与买量新逻辑
小游戏与APP构建“流量闭环”
小游戏已不再是边缘的补充渠道,而是高速增长的“第二曲线”。当前的一个显著趋势是,小游戏与原生APP正在形成深度的战略耦合。小游戏作为高效的“流量漏斗”,以低成本吸纳泛用户;而APP则作为“价值沉淀池”,提供更完整的体验与社交体系。
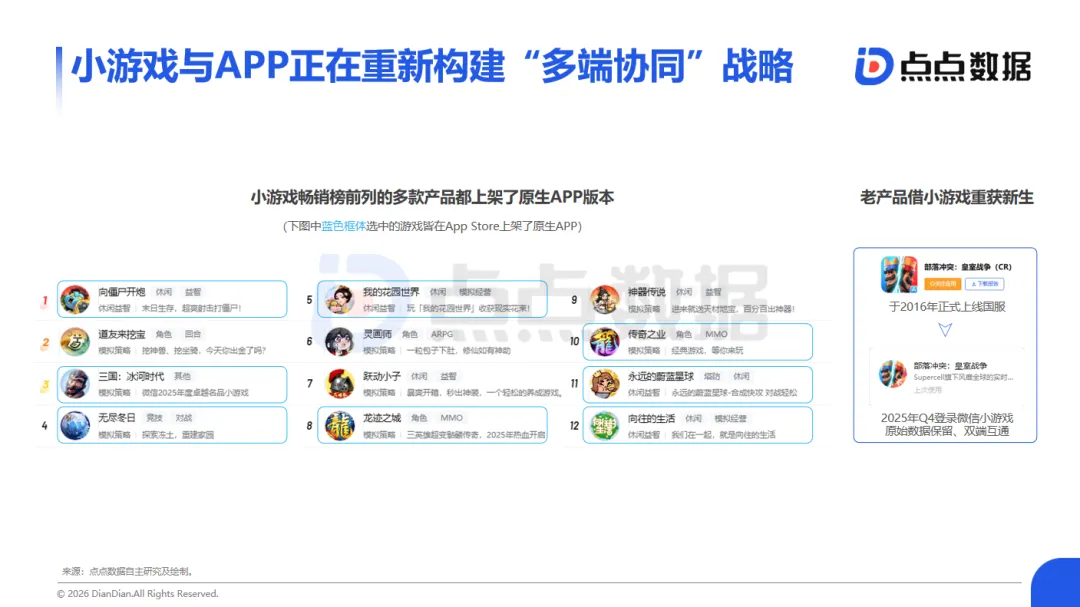
布局“小游戏+APP”的双端协同策略,已成为开发者管理产品生命周期、构建竞争壁垒的关键方向。
后IDFA时代的买量进化
尽管广告成本逐年攀升,但买量依然是获取用户的核心手段。在苹果限制IDFA权限后,行业曾一度恐慌,但SLG品类通过“副玩法买量”的成功,打破了这一僵局。
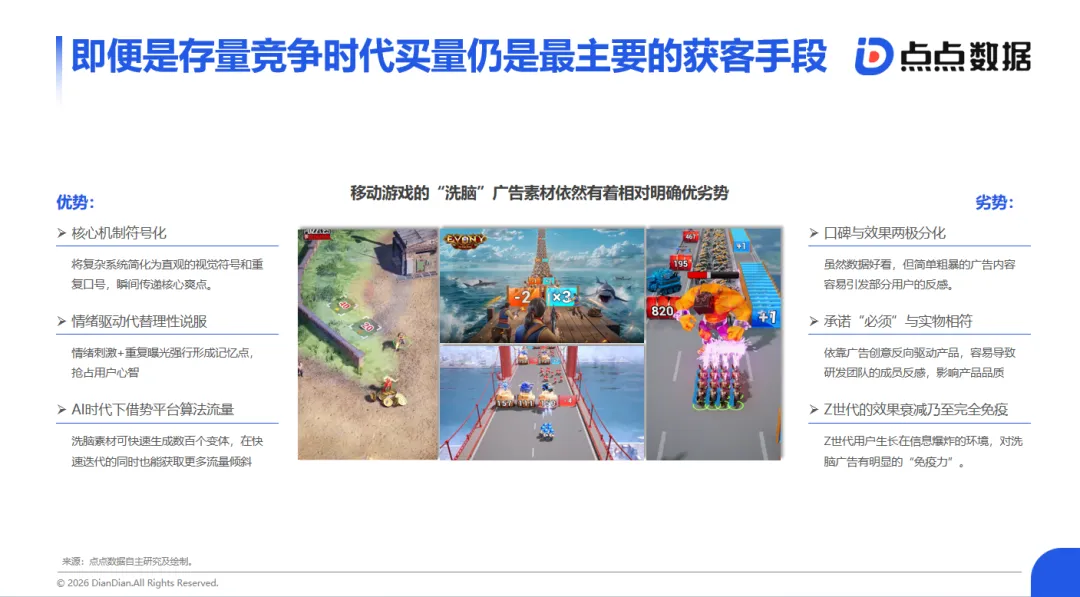
这启示我们,在泛娱乐内容极度简化的今天,游戏投放的核心在于找到玩法调性与转化效果的平衡点。唯有如此,才能在存量竞争中抢占先机。