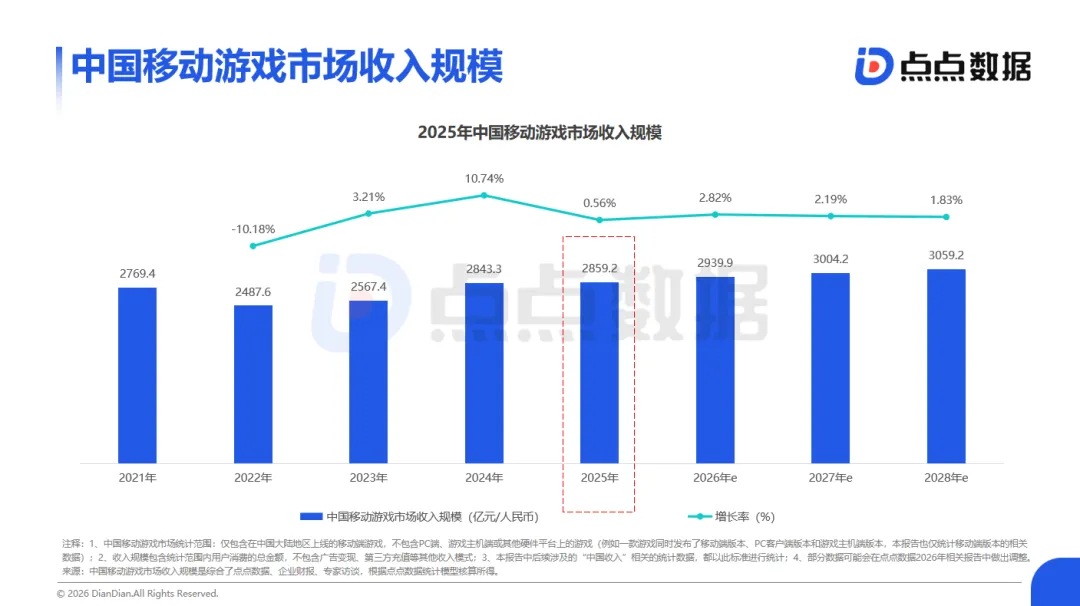
根据点点数据的最新测算,2025年中国移动游戏市场交出了一份颇具“寒意”的答卷:全年收入2859.2亿元,同比增长仅为0.56%。这一数字不仅意味着爆发式增长的时代彻底终结,更标志着行业正式步入了一个以“存量博弈”为特征的平台期。与此同时,海外市场的增长引擎也显现疲态,年增速维持在1%–2%的低位区间。在这个全球性的“新常态”下,用户红利的消退与竞争格局的固化成为不可忽视的共性挑战。为了帮助从业者看清迷雾中的航向,点点数据重磅发布《2026全球移动游戏行业白皮书》,通过详实的数据与典型案例,深度剖析行业的破局之道。
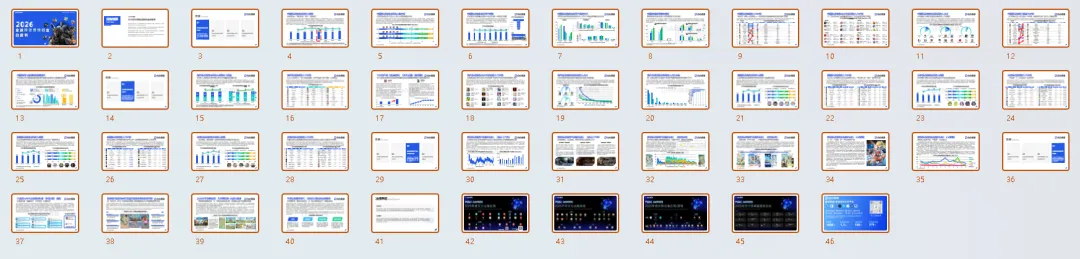
以下为本次白皮书的精华解读:
中国手游市场的“新常态”:从增长焦虑转向战略蛰伏
2025年0.56%的微弱增长率,如同一盆冷水,浇灭了市场对“V型反弹”的最后幻想。与往年因政策调整带来的短期波动不同,这一次的停滞源于更深层的结构性瓶颈——内容范式与用户需求的严重代差。
过去十年,无论是端游IP的“手游化”红利,还是二次元与开放世界的赛道爆发,其增长潜力已基本被挖掘殆尽。玩家在经历了多年的市场洗礼后,对“换皮”式的微创新产生了极强的免疫力与审美疲劳。面对这一现状,国内厂商的心态也发生了微妙的转变:从焦虑地寻找下一个风口,转为冷静地接受“平台期”的现实。企业的核心战略已全面转向保卫存量份额与提升运营效率。未来的破局点,或许不再是玩法的微调,而是依赖于AI技术引发的交互革命,或是XR硬件成熟后带来的体验重构。
“她经济”崛起与新品的集体失声
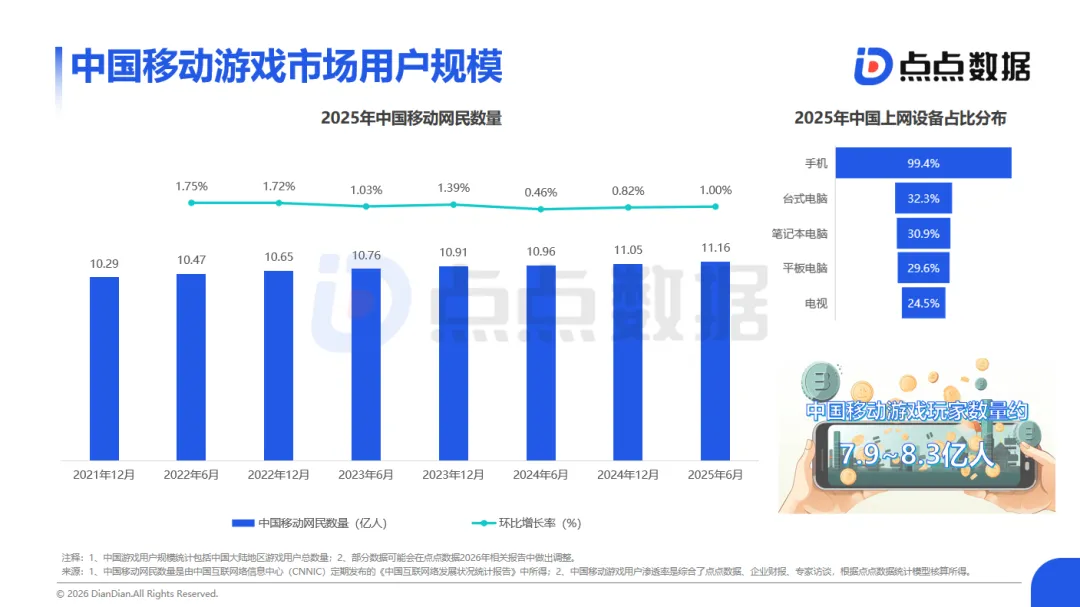
值得关注的是,女性玩家正在成为市场的新主力。据CNNIC统计,截至2025年6月,女性在网游用户中的占比已提升至48.0%。《恋与深空》、《光与夜之恋》等产品的持续火热,以及轻度休闲玩法的普及,正是这一趋势的最佳注脚。
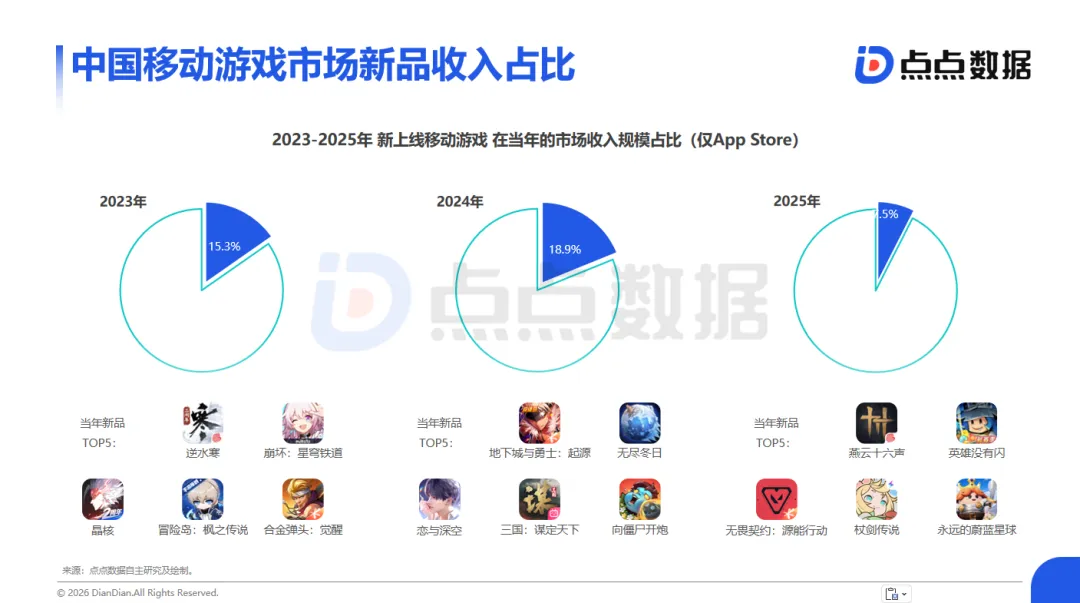
然而,新品市场的表现却令人担忧。2025年新上线手游的收入占比从18.9%断崖式下跌至7.3%。资本市场的避险情绪导致厂商在立项时极度保守,大量中腰部新品因缺乏颠覆性体验而在流量红海中迅速沉寂。即便是头部新品,也多是依托于成熟IP的“确定性创新”,鲜有原创黑马杀出重围。
海外战局:美日霸榜,IP成避险硬通货
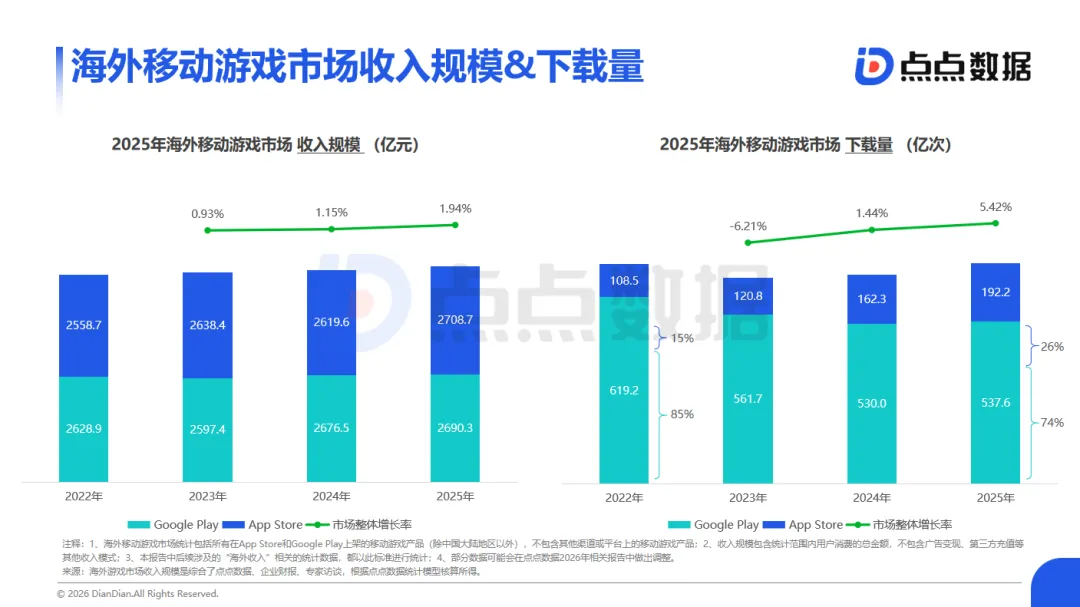
放眼全球,海外市场的增长同样步履蹒跚。一个显著的变化是用户的高价值化迁移:Google Play的下载量份额收缩,而App Store的占比则大幅攀升至26%。这表明,受隐私政策与设备升级影响,高净值用户正加速向iOS生态聚集,这对厂商的本地化展示与苹果推荐位争取能力提出了更高要求。
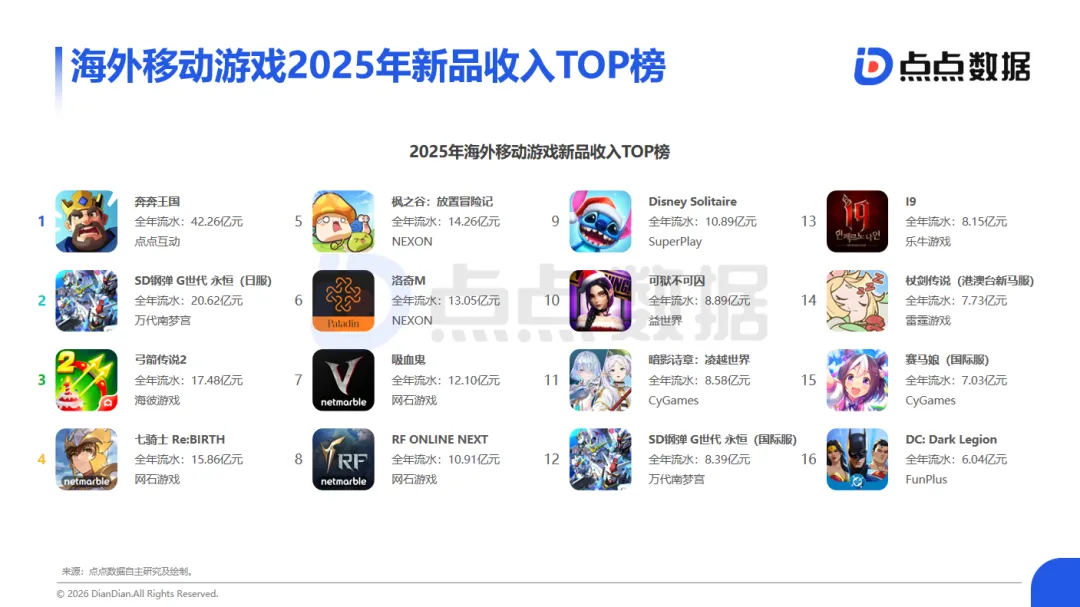
在新品方面,2025年海外头部市场呈现出明显的“收敛”态势。原创大作寥寥无几,榜单前列几乎被经典IP改编或重启作占据。在获客成本高企的当下,“IP情怀”成为了对冲市场不确定性、保障基础回报的救命稻草。
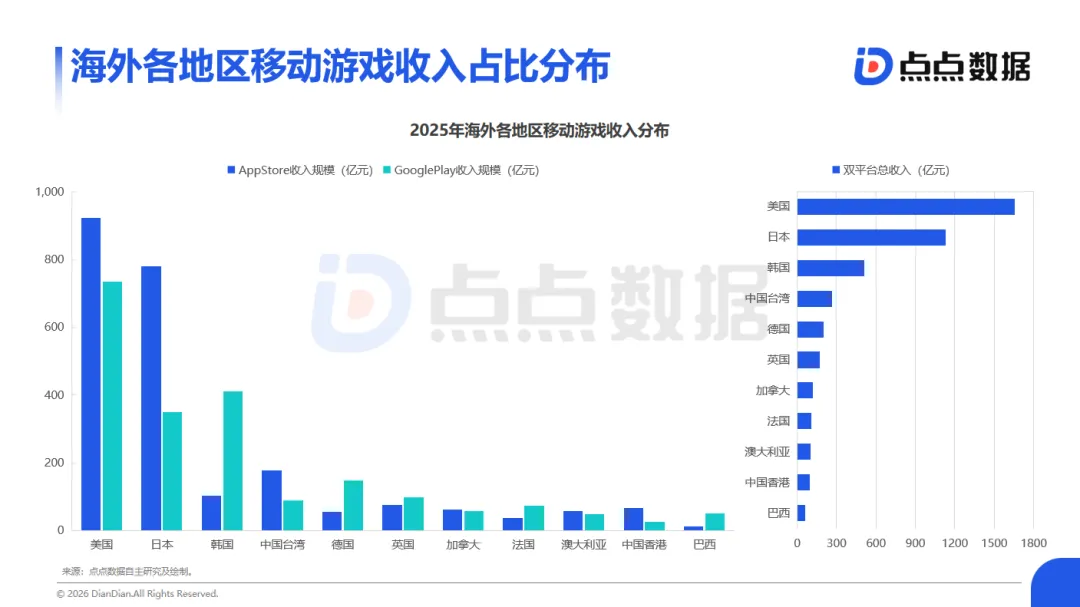
从区域分布来看,美国与日本市场合计占据了全球超50%的份额,仍是出海厂商的必争之地。值得一提的是,中国香港与中国台湾连续两年稳居TOP10,巩固了港澳台地区作为中国厂商出海“后花园”的战略地位。
破局案例深度复盘
燕云十六声:从争议中突围的全球化样本
作为网易的重磅产品,燕云十六声走过了一条极具戏剧性的逆袭之路。这款聚焦五代十国历史背景的武侠开放世界游戏,在初期曾因其独特的美术风格被戏称为“村口黄毛”,并面临着武侠题材难以出海的广泛质疑。
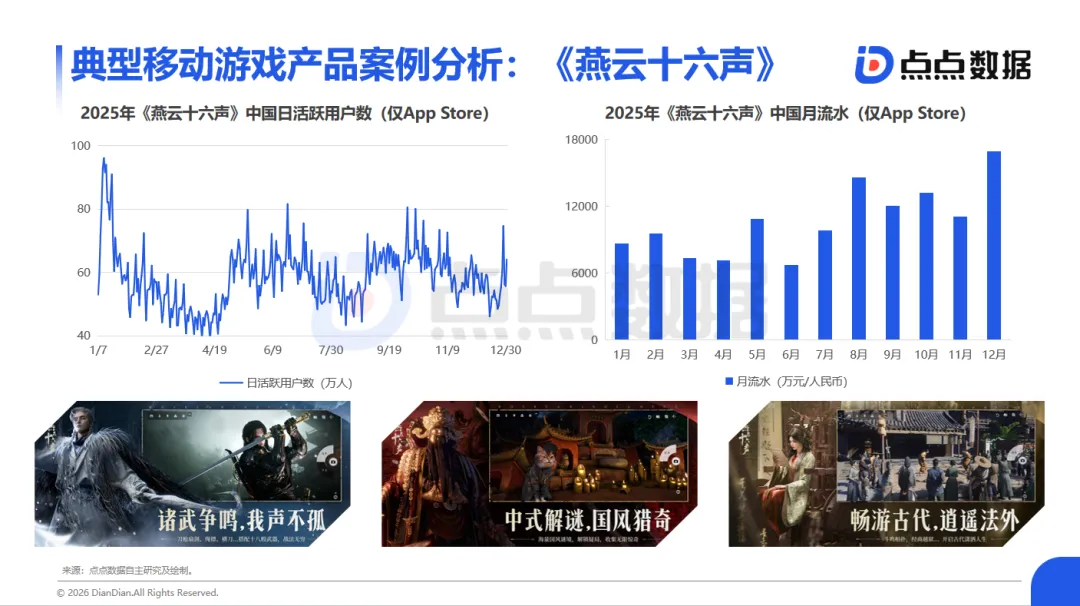
然而,凭借扎实的内容打磨,该作在公测后迅速实现了口碑与数据的双重翻盘,短期内玩家突破4000万大关。更为惊艳的是其全球版本的表现——在未开放国区的情况下,竟横扫欧美多地Steam畅销榜,Steam登顶并收获89%的好评率。这一案例有力地证明,只要品质过硬,差异化的东方文化题材同样能击穿全球市场的文化壁垒。
心动网络:长期主义者的“不着急”
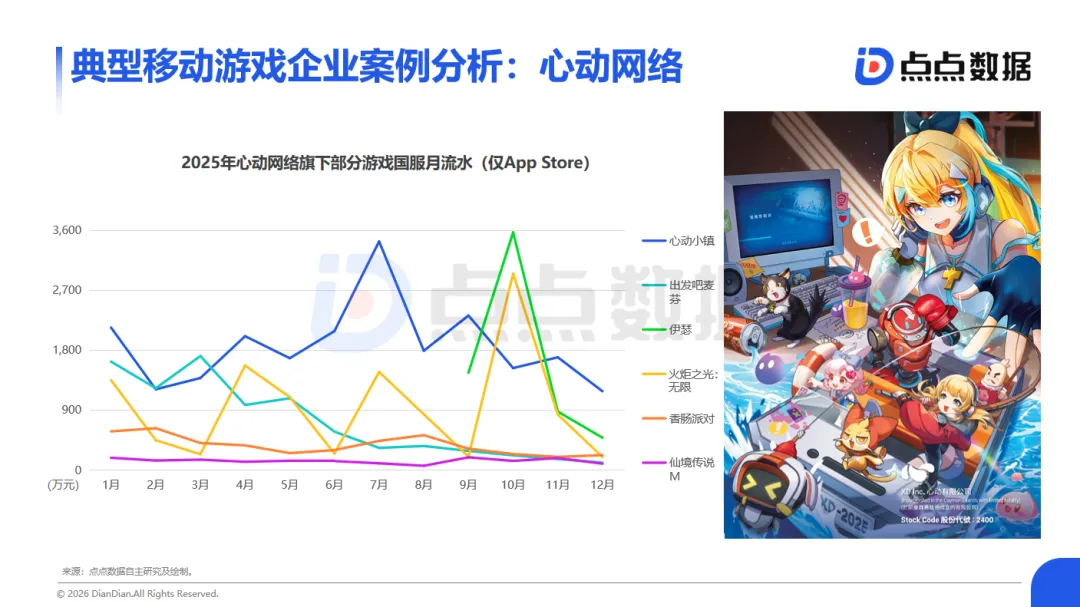
在浮躁的市场环境下,心动网络展现出了一种难得的定力。依托TapTap这一“零分成”的独特渠道,心动没有被迫卷入短期流水的军备竞赛,而是耐心地扶持独立游戏与买断制手游。这种看似“不着急”的理想主义坚持,终于在《出发吧麦芬》、《心动小镇》等长青产品的接连成功中迎来了系统性的回报。
趋势前瞻:小游戏上位与买量逻辑重构
小游戏+APP:构建多端协同的流量闭环
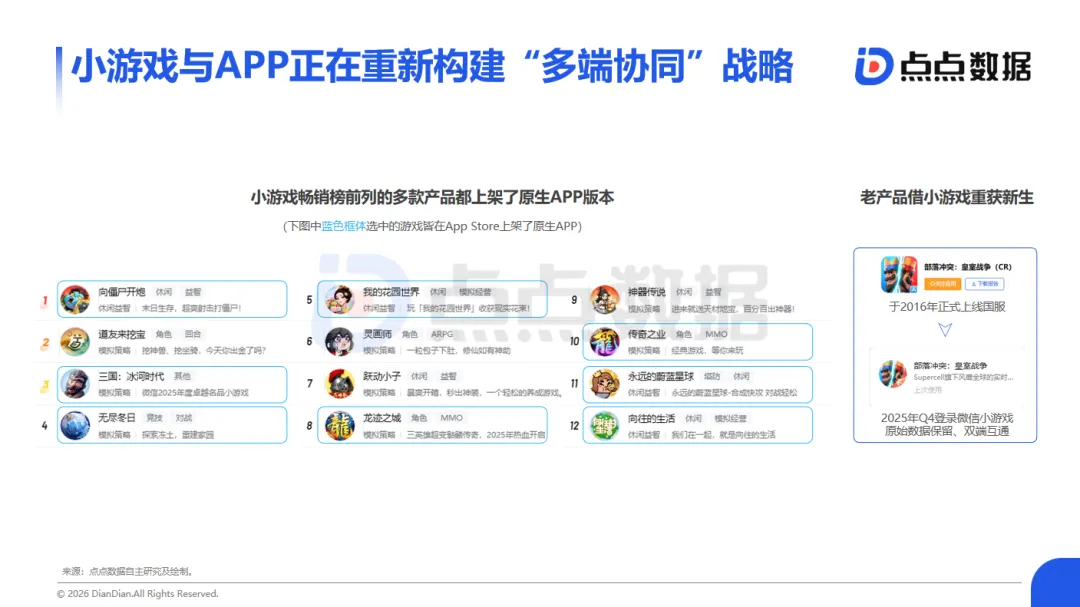
小游戏已不再是市场的配角,而是成为了增长的“第二曲线”。目前,畅销榜前列的产品中,近半数已实现了“APP+小游戏”的双端布局。小游戏凭借即点即玩的特性,成为了高效的流量漏斗,负责以低成本通过海量泛用户;而原生APP则作为价值沉淀池,提供深度体验与长线留存。这种双端协同模型,已成为存量时代提升用户全生命周期价值(LTV)的关键战略。
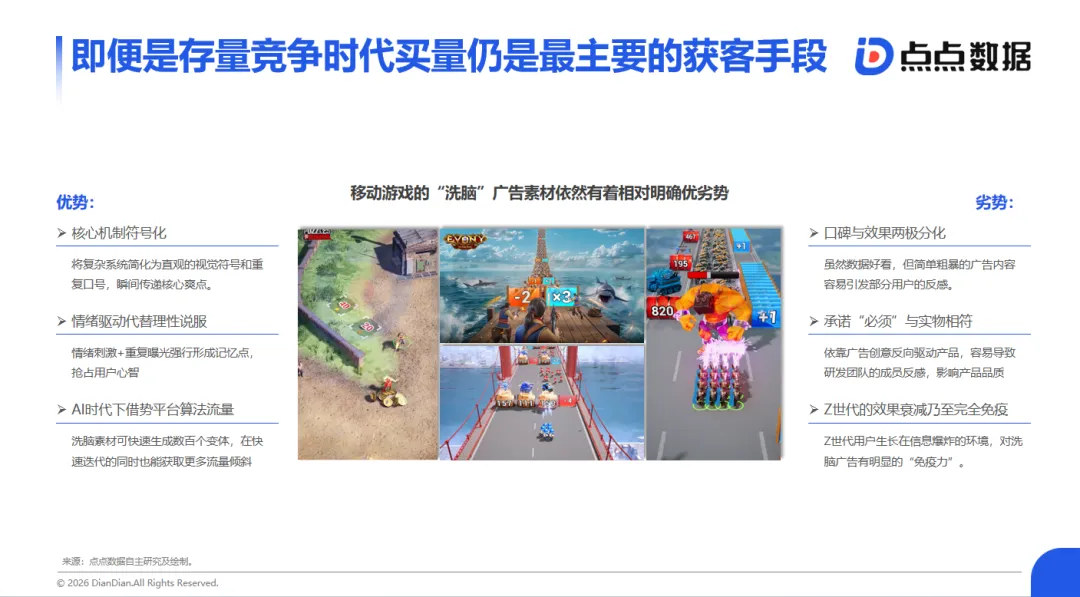
后IDFA时代的买量:素材为王
自苹果限制IDFA以来,精准买量的红利一度消失,引发行业恐慌。然而,SLG品类通过“副玩法买量”的成功,为市场指明了新方向:在数据验证的基础上,利用高吸睛度的“洗脑”素材进行广撒网。在泛娱乐内容极度简化的今天,找到玩法调性与转化效果的平衡点,将是未来广告投放的核心命题。